Para Howard Marks -fundador de Oaktree Capital, uno de los mayores gestores de bonos del mundo- que las tasas de los Bonos del Tesoro norteamericano a 10 y 30 años rindan tan alto (en el transcurso de la jornada de ayer tocaron 5,279% y 5,581%, respectivamente), no representan un problema. Marks llega a la conclusión de que estos tipos de interés < 5% no son una crisis a arreglar, sino un nuevo paradigma financiero.
Como explica en el último envío a sus inversores, estos tipos son el resultado natural de la economía estadounidense que refleja el boom de la Inteligencia Artificial (AI) y del ingente gasto de capital (CapEx) para desarrollar este despliegue sin parangón en la historia moderna. Y agrega que mientras el gasto de los gobiernos no se reduzca de forma notable (hoy, mañana y pasado mañana muy improbable), lo lógico es que estos tipos de interés se mantengan así de elevados.
En su opinión. Pero a pesar de lo que sostenga Marks, no puede soslayarse lo siguiente: La deuda de EE.UU. y la dependencia del extranjero. La deuda de este país ronda el monto sideral de 40 billones de dólares y los intereses que tienen que pagar por esa deuda representan el 19% de todos los ingresos públicos. Esto supera por mucho el gasto en seguridad social, cobertura de salud, y defensa.
Un dato publicado por Nomura Securities lo dice todo: el pasivo exterior de EE.UU. -es decir, lo que debe al resto del mundo-, son casi 22 billones de dólares, que representa en la actualidad el 71% de su PBI.
Ese < 5% de interés que paga la deuda hoy existe sobre el 120% de deuda sobre PBI, el doble respecto a lo que tenía Estados Unidos la última vez que se llegó a ese rendimiento de tasas en 2007. Si bien el nivel de tipos no es diferente al de otras ocasiones (como bien sostiene Howard Marks), la deuda sobre PBI sí que ha cambiado.
En efecto, la deuda pública de los EE.UU. superó recientemente los 40 billones de dólares, situándose en torno al 123% - 126% del PBI del país. Hace casi 20 años atrás, esa cifra suponía algo más de 9 billones, y alcanzaba por entonces casi el 65% del PBI de la primera potencia.
Hoy, Estados Unidos le debe al resto del mundo el equivalente al 80% de todo el ahorro neto acumulado por los 88 países acreedores del planeta. Y encima el Tesoro se financia cada vez a más corto plazo: ahora mismo las Letras (deuda púbica con vencimientos menores a 2 años) suponen ya casi el 85% de la emisión bruta del Tesoro.
La competencia de la deuda de la AI.
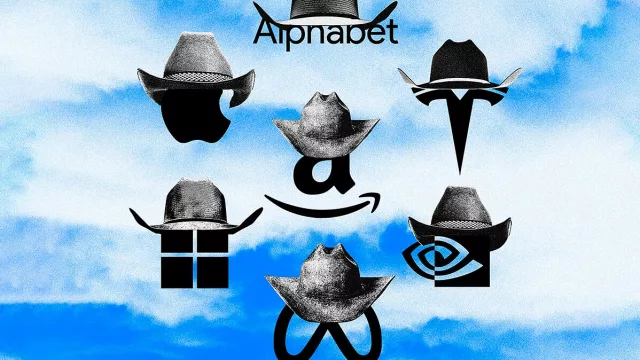
Las grandes tecnológicas han pasado literalmente de nadar en el flujo libre de caja a emitir deuda a un ritmo acelerado y constante. En lo que va desde hace años a esta parte, están batiendo todos los récords y compiten por el mismo dinero que el Tesoro. Y, como si eso no fuera poco, pagan más puntos básicos por cupón de interés.
¿Y quiénes demandan cada vez estos instrumentos de deuda privada? Por citar algunos que no son todos: fondos soberanos, por ejemplo, como el noruego que con más de 2 billones de dólares en activo ha propuesto en los últimos días vender 80 mil millones de dólares en Bonos norteamericanos para buscar rentabilidades más atractivas, y anunciaron por tanto que tal vez podrían recalar en las playas de los bonos corporativos de los hiperescaladores.
Ya no son los inversores varios alrededor del mundo, son las propias corporaciones y grandes fondos de inversión que prefieren hoy un Bono de un hiperescalador a un Bono del Tesoro (que encima paga un cupón más alto comparado con el ofrecido por cualquier Treasury).
Lo que le faltaba al Tío Sam: cuando más necesitaba colocar deuda, ahora resulta que le sale a competir un jugador de fuste.
Michael Hartnett, Estratega Jefe de Inversiones del BofA, tiene una frase que lo resume así: “Los bonos cotizan información y la Bolsa cotiza narrativas”. Es decir, el mercado de bonos reacciona a los datos macroeconómicos y a la situación geopolítica; mientras que la Bolsa reacciona a relatos, a modas (las dotcom, los BRIC, los FANG, los Mags7, la AI), a emociones (miedo / codicia, pánico / euforia). No en vano alguna vez se dijo que la Bolsa es “psicología colectiva con números encima”.
Es evidencia además por demás: los Bonos son los que se imponen sobre las exuberancias bursátiles, y no al revés. El auge de la AI no está determinando los tipos de interés. Por lo tanto, son las tasas quienes tienen que decidir si la exuberancia en Bolsa sigue en marcha, o si se detiene la música (que por cierto puede seguir sonando todavía por un buen rato).
Disclaimer: El contenido de este apunte no debe interpretarse bajo aspecto alguno como consejo de inversión o recomendación de compra o venta de un activo o título en particular. Dicho contenido representa únicamente la opinión personal de quien lo suscribe. En todos los casos, todo inversor particular debe asesorarse con un profesional (ALyC) inscripto y habilitado a tal efecto ante la Comisión Nacional de Valores (CNV) de la República Argentina.
Tu opinión enriquece este artículo: