Como si la hubiera tallado en piedra, el legendario Peter Lynch cinceló: “La verdadera clave para ganar dinero en las acciones es no asustarse y salir de ellas”.
De algún modo, es una variación de aquella premisa que recorre los mercados: “No pain, no gain” (“sin dolor no hay ganancia”). Es su forma de decir “comprar y mantener”, y aguantarse los “drawdowns” que vengan.
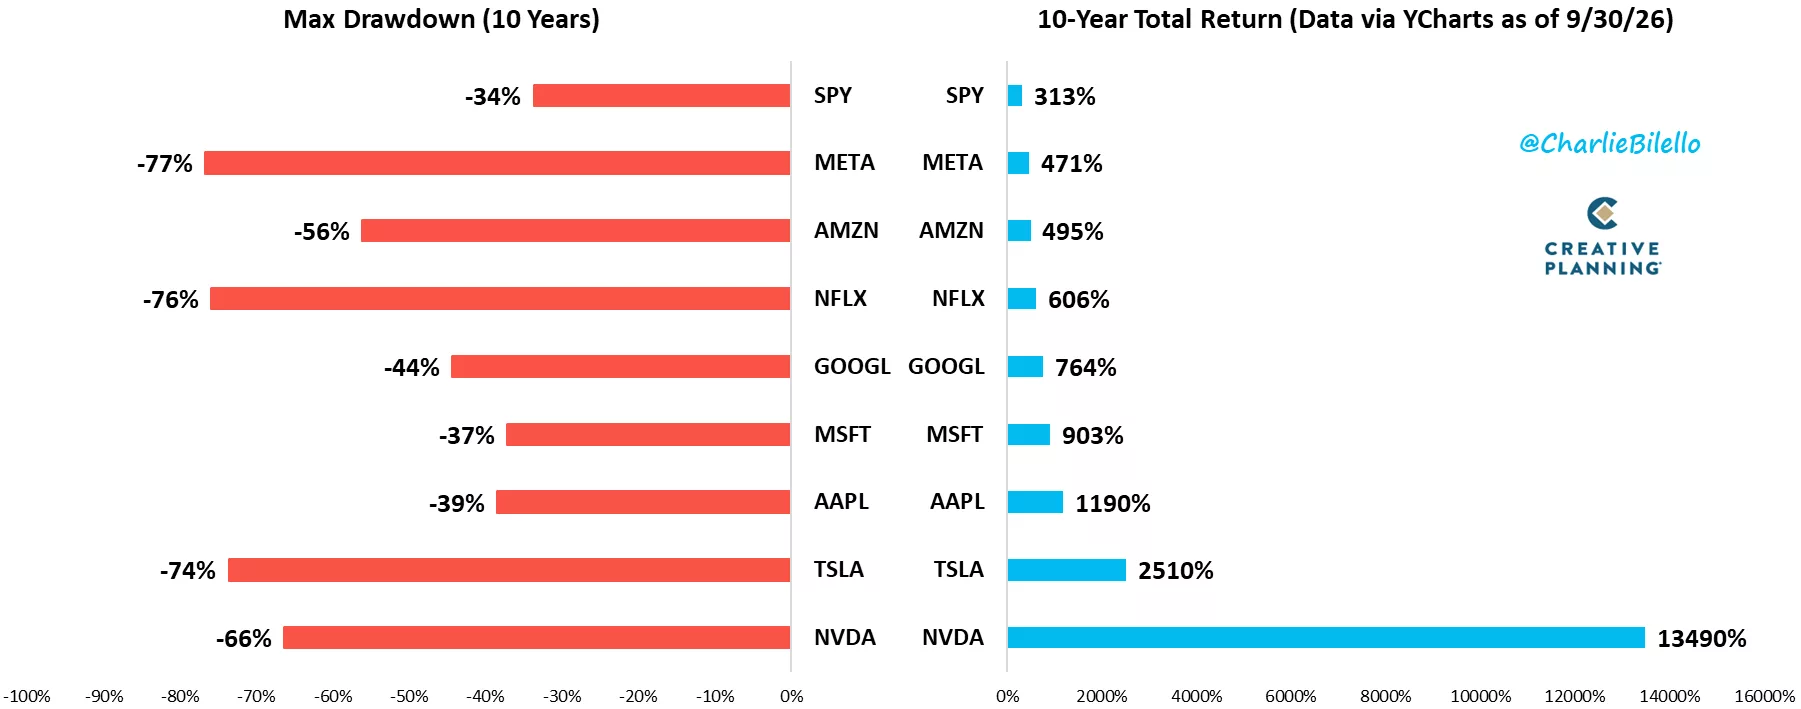
El siguiente gráfico es más que ilustrativo al respecto.
Retorno Total vs. máximo drawdown a 10 años:
Pero como siempre sucede en el mercado de capitales, toda premisa confronta con otra que sostiene lo contrario. “Comprar y mantener funciona si vives lo suficiente, si nunca necesitas el dinero y si no te importa perder 50% o más de vez en cuando”, sostiene desde la otra esquina del ring el reconocido trader Mike Turner.
Turner usa esta ironía para cuestionar el enfoque pasivo de comprar acciones y no venderlas (casi) nunca. Su postura sostiene que la estrategia tradicional solo funciona si el inversor tiene un horizonte de vida -por decirlo de algún modo- largo, liquidez suficiente para no liquidar posiciones en un mal momento y una tolerancia psicológica blindada ante caídas del 50 % o más durante los mercados bajistas (bear markets).
Cada uno elige lo que puede soportar mejor. Lo ideal sería encontrar un punto de equilibrio. Algo así como aprender la importancia de distinguir entre una operación táctica y una inversión de largo plazo. Aunque ambas implican comprar y vender activos (de eso se trata en definitiva), responden a objetivos y horizontes temporales diferentes. En otras palabras, los inversores no deberían aferrarse a un activo que pierde valor simplemente para justificar una decisión equivocada. Al mismo tiempo, cuando una inversión demuestra ser acertada y mantiene sus fundamentos, conviene evitar venderla prematuramente por impaciencia. De ser así, entonces “Buy and hold”.
Volviendo al gráfico. El mismo compara, para el SPY (que replica al S&P 500) y ocho grandes tecnológicas, cuánto cayeron en el peor momento de los últimos diez años (eje de la izquierda) contra cuánto rindieron en total en ese mismo período (eje de la derecha).
Nos muestra que, básicamente, todas las acciones individuales le ganaron al índice, con rendimientos entre 471% (META) y 13.490% (NVDA), contra 313% del SPY.
La lectura principal arroja lo siguiente:
-
Los ganadores también sufrieron mucho. Incluso las acciones que hoy son las estrellas del índice pasaron por caídas del 56% al 77%. Quien las tuvo en cartera debió aguantar perder más de la mitad de su capital, y no vender.
-
El retorno final no se corresponde linealmente con el riesgo sufrido. Por caso, META cayó -77% y rindió 471%; MSFT cayó solo -37% y rindió 903%. Más drawdown no implicó más retorno. Microsoft y Apple muestran la mejor relación retorno/caída del grupo.
-
NVDA es un caso extremo. Su 13.490% es casi cinco veces el de TSLA, la segunda. Ese resultado distorsiona la escala del gráfico y hace que el resto se vea “chico”, aunque 500% o 900% sean retornos enormes.
-
El sesgo de selección es importante. Estas son las empresas que terminaron siendo las grandes ganadoras. Mirando hacia atrás es fácil decir “había que comprarlas”, pero en cada drawdown nadie sabía si se recuperarían. Hay muchas empresas que cayeron 70% y nunca volvieron, y no aparecen acá.
-
Concentración vs. diversificación. El SPY tuvo la menor caída (-34%, probablemente la de 2020 o la de 2022) y un retorno sólido de 313%. Es el “punto de comparación” más que razonable: menos retorno, pero mucho menos riesgo de ruina por una sola empresa.
Para terminar, el mensaje implícito que se impone es sobre comportamiento del inversor: los retornos extraordinarios exigen tolerar caídas extraordinarias.
Sin embargo, es fácil admirar el eje derecho, pero muy difícil sostener la posición mientras se vive el eje izquierdo.
Disclaimer: El contenido de este apunte no debe interpretarse bajo aspecto alguno como consejo de inversión o recomendación de compra o venta de un activo o título en particular. Dicho contenido representa únicamente la opinión personal de quien lo suscribe. En todos los casos, todo inversor particular debe asesorarse con un profesional (ALyC) inscripto y habilitado a tal efecto ante la Comisión Nacional de Valores (CNV) de la República Argentina.
Tu opinión enriquece este artículo: